
Najniższe oprocentowanie nie zawsze prowadzi do najtańszego kredytu. RRSO również nie powinno być jedyną liczbą, na podstawie której podejmujesz decyzję. Prowizja, ubezpieczenie, okres spłaty i koszty dodatkowe mogą wyraźnie zmienić końcową cenę finansowania. Jeśli chcesz porównać kredyty gotówkowe świadomie, zacznij od sprawdzenia, z czego naprawdę składa się kwota, którą oddasz bankowi.
1. RRSO
RRSO, czyli rzeczywista roczna stopa oprocentowania, służy do pokazania kosztu kredytu w ujęciu rocznym. Uwzględnia nie tylko odsetki, lecz także koszty wymagane do uzyskania finansowania, jeśli spełniają ustawowe warunki wliczenia do całkowitego kosztu kredytu. Z tego powodu RRSO zwykle daje pełniejszy obraz ceny zobowiązania niż samo oprocentowanie nominalne. UOKiK wskazuje RRSO jako wartość odnoszącą całkowity koszt kredytu do całkowitej kwoty kredytu w stosunku rocznym.
Na samym początku sprawdź:
- czy porównujesz oferty dla tej samej kwoty i identycznego okresu spłaty;
- czy RRSO uwzględnia prowizję i inne obowiązkowe opłaty;
- czy niższe RRSO nie wynika wyłącznie z innego okresu kredytowania;
- jaka jest całkowita kwota do zapłaty wskazana obok RRSO.
RRSO najlepiej działa jako narzędzie porównawcze przy ofertach o podobnych parametrach. Kredyt na 20 000 zł rozłożony na 24 miesiące i finansowanie tej samej kwoty na 72 miesiące mają inną konstrukcję czasową. Sam procent nie wystarczy więc do szybkiego werdyktu.
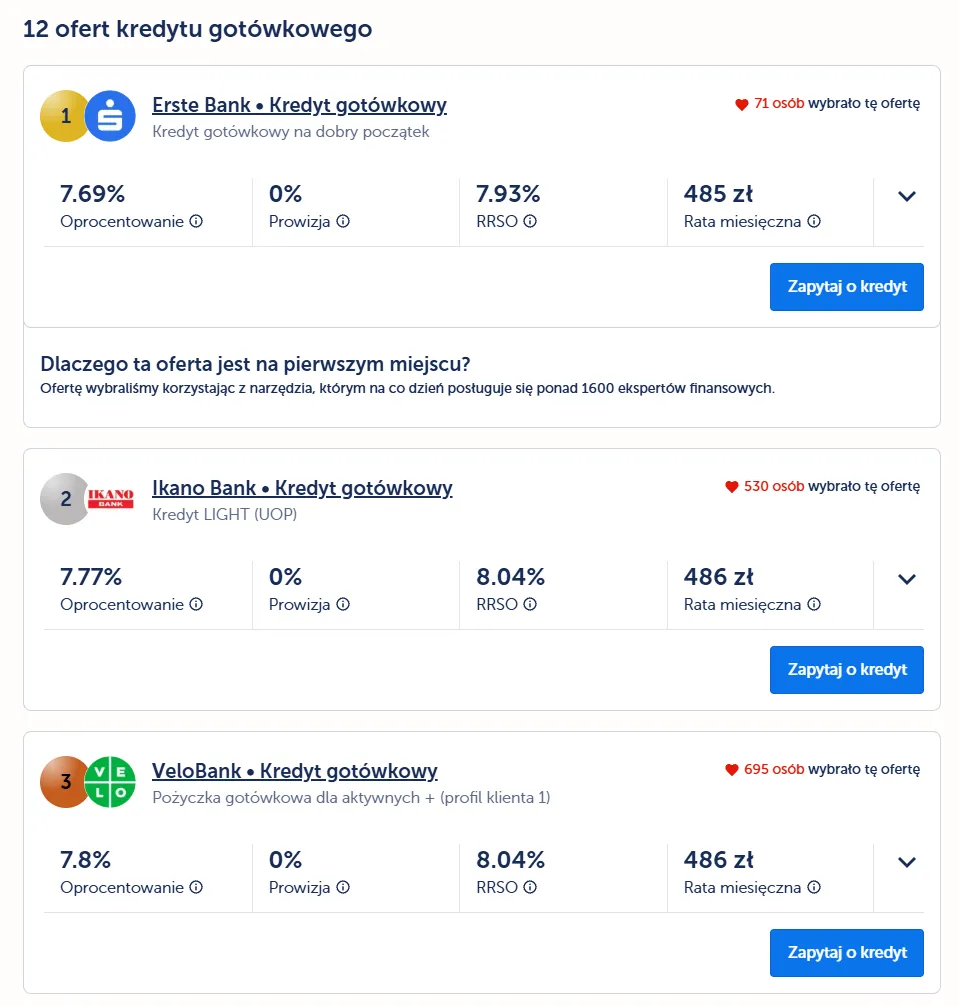
RRSO w kredytach gotówkowych. Źródło: www.lendi.pl/kredyty-gotowkowe
2. Oprocentowanie nominalne
Oprocentowanie nominalne wpływa na wysokość odsetek naliczanych od kapitału pozostającego do spłaty. Nie pokazuje jednak pełnej ceny kredytu. Oferta z niższym oprocentowaniem może zawierać prowizję, płatne ubezpieczenie albo inny koszt wymagany przy konkretnych warunkach umowy. W efekcie kredyt reklamowany niższą stawką może kosztować więcej niż propozycja z nieco wyższym oprocentowaniem.
Przy oprocentowaniu sprawdź:
- czy jest stałe przez cały okres umowy, czy może się zmieniać;
- od jakiej kwoty bank nalicza odsetki;
- ile wyniesie suma odsetek przez cały okres spłaty;
- jak oprocentowanie przekłada się na ratę oraz całkowitą kwotę do zapłaty.
Nie zatrzymuj się więc na pierwszej liczbie w tabeli. Interesuje Cię relacja pomiędzy oprocentowaniem, RRSO, ratą i pełnym kosztem zobowiązania. Dopiero taki zestaw pozwala ocenić, czy oferta pasuje do Twojego budżetu.
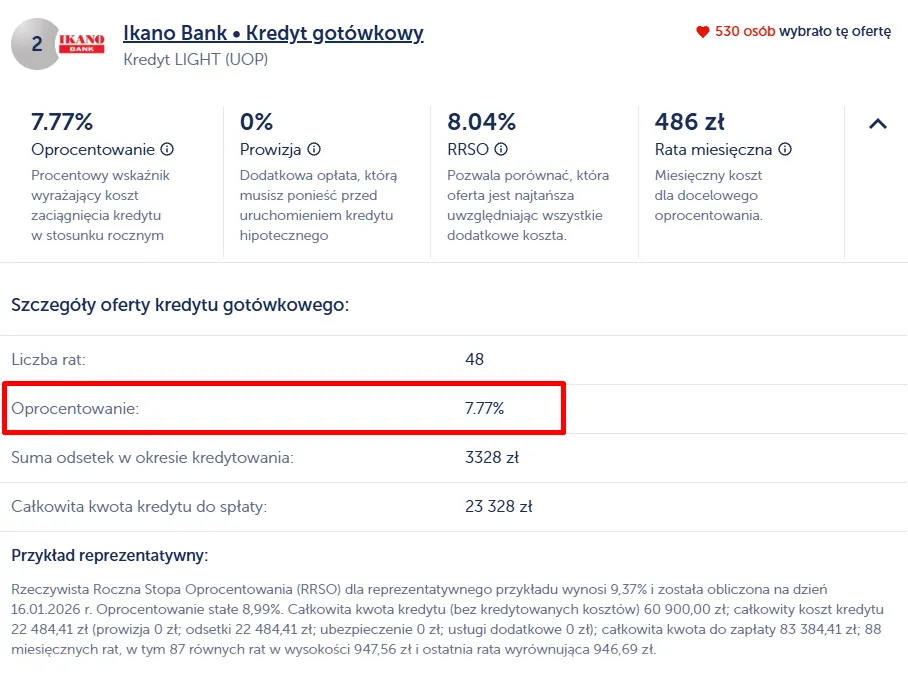
Oprocentowanie w kredycie gotówkowym. Źródło: www.lendi.pl/kredyty-gotowkowe
3. Prowizja za udzielenie kredytu
Prowizja jest jednorazową opłatą pobieraną przez bank za udzielenie finansowania. Może wynosić 0 proc., ale może też stanowić odczuwalną część kosztu. Najważniejsze pytanie brzmi nie tylko „ile procent?”, lecz również „od jakiej kwoty?” oraz „w jaki sposób zapłacę prowizję?”.
Przed wyborem oferty sprawdź:
- wysokość prowizji w procentach i złotych;
- czy płacisz ją z własnych środków przy uruchomieniu kredytu;
- czy bank dolicza prowizję do kwoty finansowania;
- czy oferta z prowizją 0 proc. nie wiąże się z innym obowiązkowym kosztem.
Przykład jest prosty. Przy kredycie 30 000 zł prowizja 5 proc. daje 1 500 zł. Jeśli bank doliczy tę kwotę do kredytu, saldo finansowania może wzrosnąć, a odsetki mogą być naliczane również od skredytowanego kosztu zgodnie z konstrukcją umowy. Właśnie dlatego sama informacja „prowizja 5 proc.” nie zamyka tematu.
Zapamiętaj!
Przy prowizji zwróć też uwagę na warunek promocyjny. Stawka 0 proc. może dotyczyć określonej grupy klientów, konkretnego kanału zawarcia umowy albo kredytu spełniającego wskazane parametry. Z drugiej strony wyższa prowizja nie przesądza automatycznie o gorszej ofercie, jeśli oprocentowanie i pozostałe koszty są niższe. Dlatego prowizję oceniaj jako część całego rachunku, a nie osobny konkurs na najniższy procent.
4. Całkowita kwota do zapłaty
To jedna z najbardziej użytecznych liczb w całym zestawieniu. Pokazuje, ile łącznie masz oddać zgodnie z warunkami umowy, przy założeniu spłaty według harmonogramu. Dzięki niej szybciej wychwycisz sytuację, w której pozornie atrakcyjna rata prowadzi do wysokiego kosztu końcowego.
Porównując całkowitą kwotę do zapłaty, zwróć uwagę na:
- różnicę pomiędzy kwotą otrzymaną a sumą wszystkich płatności;
- liczbę rat i długość okresu kredytowania;
- wysokość odsetek, prowizji i kosztów dodatkowych;
- warunki wymagane do utrzymania prezentowanej ceny kredytu.
Jeśli pożyczasz 20 000 zł, a harmonogram przewiduje łącznie 23 904 zł do spłaty, koszt w prostym ujęciu wynosi 3 904 zł.
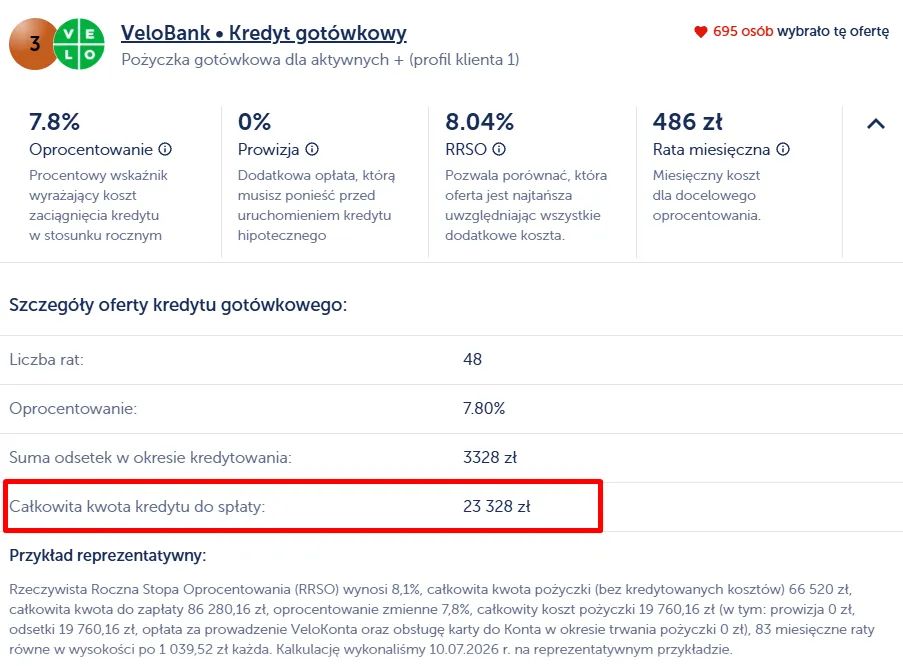
Całkowita kwota kredytu do spłaty – kalkulator Lendi. Źródło: www.lendi.pl/kredyty-gotowkowe
5. Ubezpieczenie kredytu
Ubezpieczenie może wpływać zarówno na koszt finansowania, jak i warunki proponowane przez bank. Najpierw ustal, czy jest obowiązkowe dla wybranej oferty, dobrowolne czy powiązane z preferencyjnymi parametrami. Następnie sprawdź cenę oraz sposób pobierania składki. Sama obecność ubezpieczenia nie przesądza jeszcze, czy oferta jest korzystna albo niekorzystna.
Przejrzyj przede wszystkim:
- wysokość składki i częstotliwość jej pobierania;
- zakres ochrony oraz najważniejsze wyłączenia odpowiedzialności;
- wpływ rezygnacji z ubezpieczenia na oprocentowanie lub prowizję;
- zasady rozliczenia składki po wcześniejszej spłacie;
- informację, czy koszt wymaganej ochrony został uwzględniony w RRSO.
UOKiK zwraca uwagę, że obowiązkowe usługi dodatkowe mogą podnosić całkowity koszt finansowania. Z perspektywy kredytobiorcy liczy się więc nie sama nazwa produktu dodatkowego, ale cena, zakres oraz jego wpływ na warunki umowy.
Najbezpieczniej czytać ofertę od końca: najpierw sprawdzić sumę do spłaty, później ratę, następnie RRSO, oprocentowanie, prowizję i koszty dodatkowe. Taka kolejność ogranicza ryzyko, że atrakcyjny procent przysłoni faktyczne obciążenie Twojego budżetu w przyszłości.
Na tym etapie porównywania ofert masz już pięć warunków, bez których trudno rozsądnie ocenić kredyt: RRSO, oprocentowanie nominalne, prowizję, całkowitą kwotę do zapłaty oraz koszt ubezpieczenia. W Lendi można zestawiać aktualne oferty kredytów gotówkowych według m.in. oprocentowania, prowizji, RRSO i wysokości raty, a następnie skorzystać z bezpłatnej konsultacji z ekspertem finansowym.
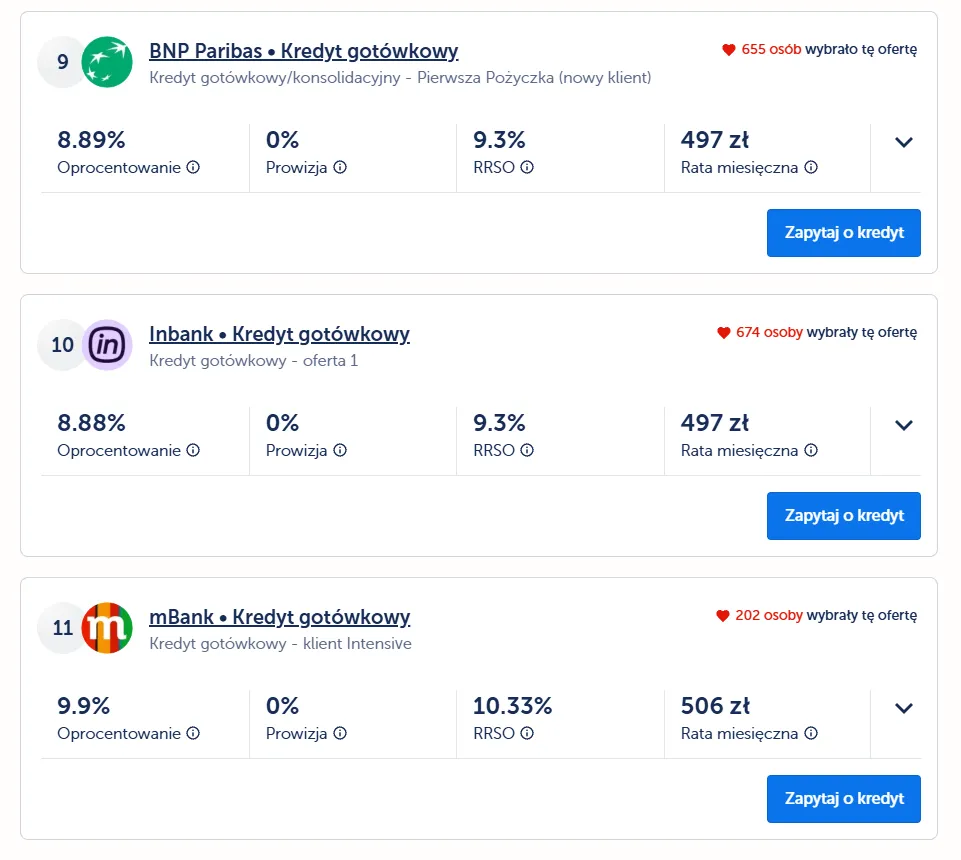
Przykładowe oferty kredytów gotówkowych Lendi. Źródło: www.lendi.pl/kredyty-gotowkowe
6. Warunki promocyjnej oferty
Najtańsza pozycja w zestawieniu nie zawsze będzie ofertą, którą bank przedstawi właśnie Tobie. Kalkulator może pokazywać określone oprocentowanie, prowizję i RRSO, lecz ostateczne parametry zależą między innymi od oceny zdolności kredytowej oraz warunków konkretnej propozycji. Lendi wprost zaznacza, że wyniki kalkulatora kredytu gotówkowego są symulacją, a finalne warunki banku mogą się od nich różnić.
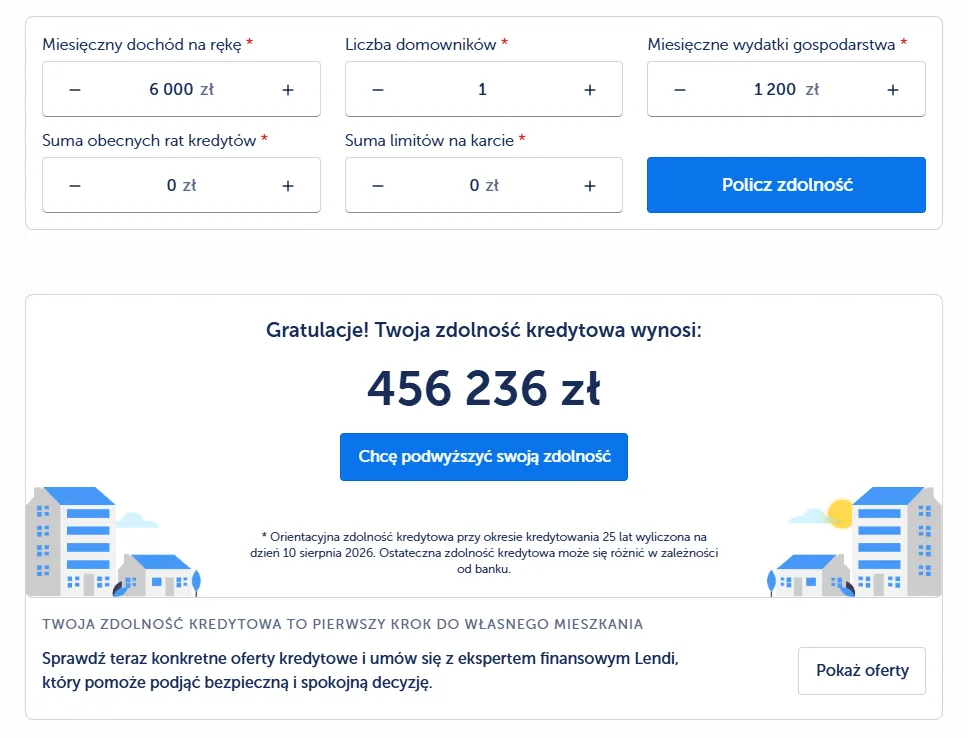
Analiza zdolności kredytowej Lendi. Źródło: www.lendi.pl/kalkulator-zdolnosci-kredytowej
7. Wcześniejsza spłata kredytu
Plan na pięć lat nie musi trwać pięciu lat. Możesz otrzymać premię, sprzedać samochód, zwiększyć dochody albo po prostu uznać, że chcesz szybciej zamknąć zobowiązanie. Właśnie dlatego zasady wcześniejszej spłaty warto sprawdzić jeszcze przed zawarciem umowy, a nie dopiero w momencie przelewania większej kwoty do banku.
Przy kredycie konsumenckim wcześniejsza spłata całości lub części zobowiązania jest prawem konsumenta. Przy spłacie przed terminem całkowity koszt kredytu powinien zostać odpowiednio obniżony o koszty odnoszące się do skróconego okresu umowy. UOKiK wskazuje również na rozliczenie prowizji, ubezpieczenia i inne opłaty objęte tym mechanizmem.
Przed podpisaniem dokumentów sprawdź:
- jak technicznie zgłosić wcześniejszą spłatę lub nadpłatę;
- w jaki sposób bank rozlicza koszty po skróceniu okresu umowy;
- czy nadpłata zmniejsza ratę, skraca okres spłaty czy daje wybór pomiędzy tymi wariantami;
- kiedy otrzymasz rozliczenie po całkowitym zamknięciu zobowiązania.
Przykład:
Załóżmy, że kredyt miał być spłacany przez 48 miesięcy, lecz zamykasz go po 30 miesiącach. Nie patrz wyłącznie na pozostały kapitał. Sprawdź również rozliczenie kosztów przypadających na okres, o który umowa została skrócona. UOKiK udostępnia kalkulator umożliwiający oszacowanie orientacyjnej kwoty zwrotu przy wcześniejszej spłacie kredytu konsumenckiego.
8. Formularz informacyjny
Reklama ma przyciągnąć uwagę. Formularz informacyjny ma przedstawić warunki finansowania w uporządkowanym układzie. Przy kredycie konsumenckim dokument powinien trafić do konsumenta przed zawarciem umowy. UOKiK podkreśla, że formularz ma stały schemat i zakres informacji, dzięki czemu ułatwia zestawienie propozycji różnych instytucji.
Nie odkładaj go na stos dokumentów do przeczytania „później”. Wyszukaj w nim przede wszystkim:
- całkowitą kwotę kredytu, czyli środki udostępniane na podstawie umowy;
- stopę oprocentowania oraz zasady jej stosowania;
- RRSO i całkowitą kwotę do zapłaty;
- liczbę, wysokość i częstotliwość rat;
- koszty dodatkowe oraz warunki wymagane do uzyskania finansowania na prezentowanych zasadach.
Sprawdź także prawo do odstąpienia od umowy
Przy kredycie konsumenckim masz 14 dni na odstąpienie od umowy. UOKiK przypomina, że po skorzystaniu z tego prawa trzeba zwrócić udostępniony kapitał oraz odsetki należne za czas, przez który pieniądze pozostawały do Twojej dyspozycji. Ta informacja bywa szczególnie cenna, jeśli po podpisaniu dokumentów zauważysz niekorzystny warunek albo zmienisz decyzję dotyczącą finansowania.
9. Koszty dodatkowe
Prowizja i ubezpieczenie nie wyczerpują katalogu elementów, o które warto zapytać. Znaczenie mogą mieć również inne usługi lub opłaty związane z konkretną konstrukcją oferty. Najważniejsza zasada pozostaje prosta: sprawdzasz koszt w złotych, warunek jego naliczenia oraz wpływ na całkowitą kwotę do zapłaty.
Przejrzyj ofertę pod kątem następujących pozycji:
- opłat wymaganych do zawarcia lub obsługi umowy;
- kosztów usług dodatkowych powiązanych z promocyjnymi parametrami;
- konsekwencji rezygnacji z produktu dodatkowego w czasie spłaty;
- kosztów nieuwzględnionych w eksponowanej miesięcznej racie;
- warunków, po których niespełnieniu bank może zastosować inne parametry cenowe.
Nie oceniaj dodatku wyłącznie według ceny miesięcznej. Opłata 20 zł miesięcznie pobierana przez 48 miesięcy daje 960 zł. Przy 35 zł przez 60 miesięcy suma rośnie do 2100 zł. Proste mnożenie często mówi więcej niż niewielka kwota pokazana obok miesięcznej raty.
Na co zwrócić uwagę tuż przed podpisem? Policz kredyt po swojemu
Przed podpisaniem umowy wróć do pięciu elementów: RRSO, całkowitej kwoty do zapłaty, prowizji, kosztów dodatkowych i zasad wcześniejszej spłaty. Jeżeli każdą pozycję potrafisz przełożyć na konkretną kwotę albo konsekwencję dla domowego budżetu, znacznie łatwiej ocenisz ofertę bez sugerowania się samą reklamą.
W Lendi można porównać aktualne oferty kredytów gotówkowych, a przy procesie skorzystać z bezpłatnej konsultacji z ekspertem finansowym; wynagrodzenie eksperta pokrywa bank, którego ofertę wybierze klient.
Jeśli chcesz sprawdzić dostępne możliwości i omówić parametry finansowania, skorzystaj ze wsparcia eksperta kredytowego Lendi.